Verifactu
Verifactu explicado para una pyme: qué te obliga a hacer y qué no
Taiko Solutions · 25 de agosto de 2026
Este año hemos integrado Verifactu en cinco sistemas de facturación distintos. Ninguna de las cinco integraciones se ha parecido a la anterior, y no por la parte técnica: la comunicación con la Agencia Tributaria es, en los cinco casos, la parte pequeña del proyecto.
Lo que de verdad ha ocupado el tiempo ha sido lo de antes. Empresas con dos o tres series de facturación que nadie recordaba por qué existían. Rectificativas que se hacían a mano sobre el PDF, sin dejar rastro en el sistema. Suplidos mezclados con ingresos en la misma factura. Facturación repartida entre dos entidades del mismo grupo, cada una con su propio criterio. Ninguna de estas cosas da problemas mientras nadie mira de cerca. En cuanto cada factura tiene que generar un registro encadenado e inalterable, todo eso aflora a la vez.
Si eres gerente de una pyme y estás escuchando hablar de Verifactu sin saber muy bien qué te toca hacer, esto es lo que hemos aprendido llevándolo a la práctica.
Qué cambia realmente al facturar
La idea de fondo es sencilla: cada factura que emitas debe quedar registrada de forma que no se pueda alterar ni borrar después sin que quede constancia. Ese registro tiene que poder verificarse. Es un cambio en cómo se generan y se guardan las facturas, no un trámite puntual que se rellena una vez y se olvida.
Por eso la idea de “activo una casilla en mi programa de facturación y ya cumplo” se queda corta. Puede ser cierta si facturas de forma sencilla, con un software estándar y actualizado, sin series raras ni excepciones. Pero en cuanto hay algo hecho a medida, aunque sea pequeño, la parte que el proveedor del programa no puede resolver por ti empieza a pesar.
Lo que de verdad cuesta, según lo que hemos visto
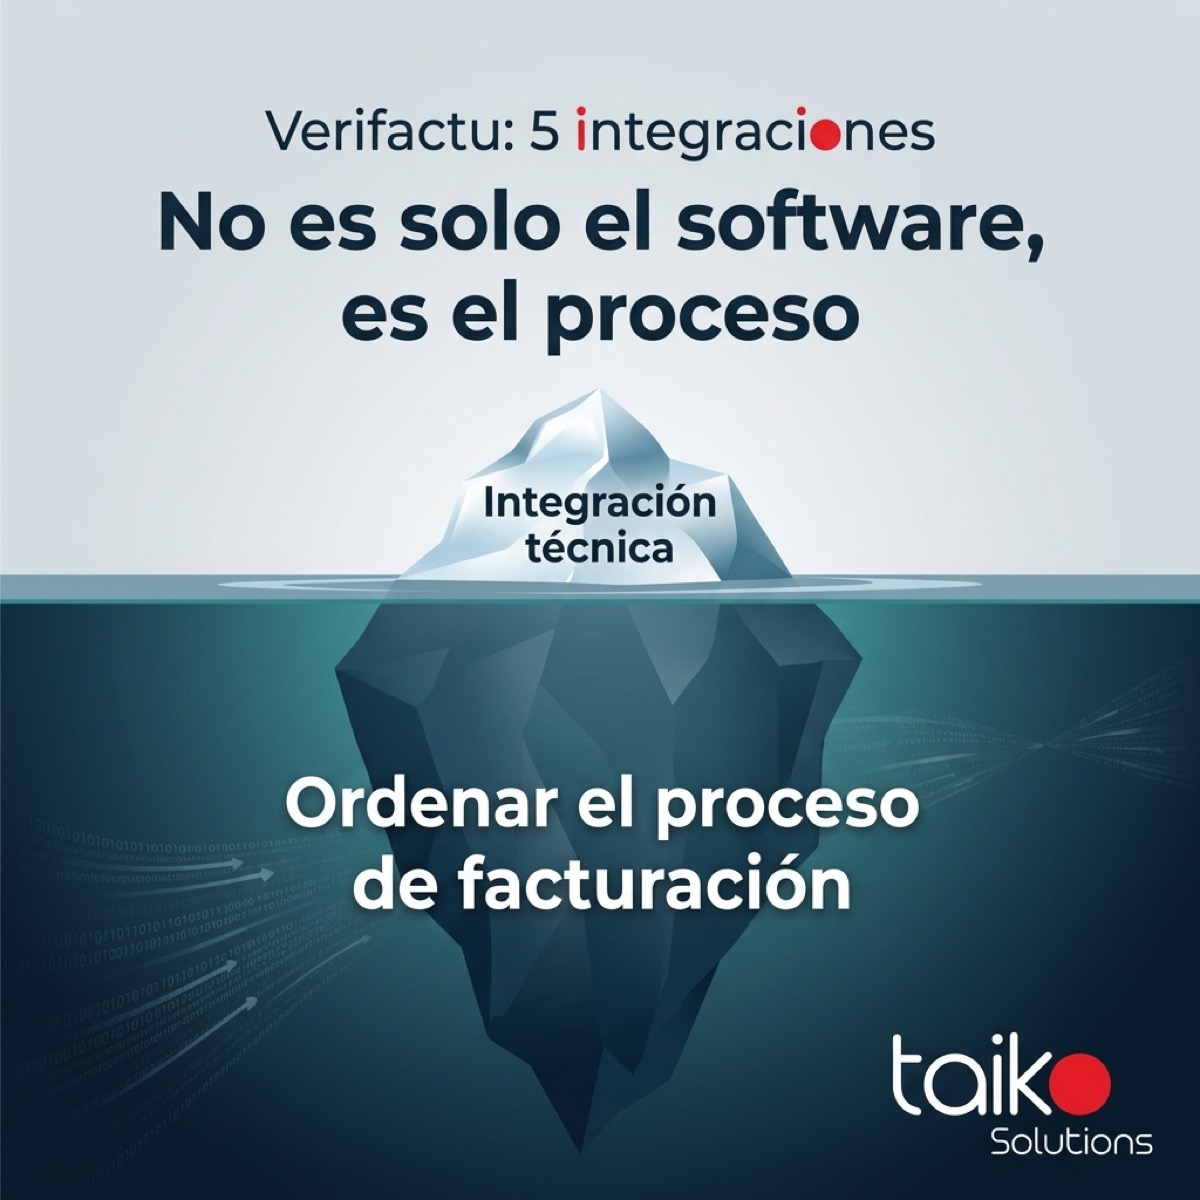
En cuatro de los cinco proyectos que hemos llevado, el trabajo real no fue la integración técnica. Fue ordenar cómo factura la empresa antes de poder automatizar nada. Algunos de los puntos que se repiten:
- Series de facturación heredadas. Series que se abrieron hace años por un motivo concreto y que siguen ahí, activas, sin que nadie en la empresa sepa ya para qué sirven ni si se pueden cerrar.
- Rectificativas hechas a mano. Correcciones sobre el PDF de la factura original, sin que el sistema de facturación quede al tanto del cambio.
- Suplidos mezclados con ingresos. Gastos que el cliente ha adelantado por cuenta de un tercero, facturados como si fueran parte del servicio.
- Facturación repartida entre entidades del mismo grupo. Cada entidad con su numeración y, a veces, con su propio criterio sobre qué se factura y cómo.
Nada de esto es un error grave hoy. Es simplemente cómo ha ido creciendo la facturación de la empresa con el tiempo, sin que nadie se haya parado a revisarla. El problema es que un sistema que exige un registro encadenado no admite ese tipo de desorden: cada excepción hay que decidirla y dejarla resuelta antes de automatizar.
El calendario vigente
El Real Decreto-ley 15/2025, de 2 de diciembre, amplió en un año el calendario. Las fechas que están hoy en vigor, según la nota informativa de la propia Agencia Tributaria, son dos:
- 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades.
- 1 de julio de 2027 para el resto: autónomos y demás obligados tributarios.
Conviene tomárselas por lo que son. Ha habido ya varios aplazamientos en esta normativa, así que la fecha puede volver a moverse; pero planificar contando con otra prórroga es una apuesta, no un plan.
Y hay algo que no depende del calendario: el trabajo de fondo, que es ordenar series, decidir qué hacer con las rectificativas y aclarar cómo se factura entre entidades. Eso hay que hacerlo igual, y cuanto antes se haga, menos presión habrá cuando llegue el plazo.
Qué puede hacer una pyme ahora, sin esperar al plazo
No hace falta esperar a que se acerque el plazo para empezar. Hay una parte del trabajo que es puramente de orden interno y que conviene resolver con calma, no bajo presión de un plazo:
- Hacer un listado de todas las series de facturación activas y decidir cuáles siguen teniendo sentido.
- Revisar cómo se gestionan hoy las rectificativas y quién las autoriza.
- Aclarar si hay suplidos mezclados con ingresos en las facturas actuales.
- Si hay más de una entidad facturando, poner por escrito el criterio de cada una.
- Asignar a una persona concreta la responsabilidad de que todo esto quede resuelto, no dejarlo como “ya lo veremos”.
Esa lista no depende de ningún software. Es trabajo de proceso, y es exactamente lo que hemos visto que marca la diferencia entre una integración tranquila y una que se complica en el último mes.
Lo que nos llevamos de cinco integraciones
Verifactu no es, en la práctica, un proyecto de software. Es la ocasión (a veces forzada) de mirar de cerca cómo factura realmente tu empresa y ordenar lo que lleva años funcionando por costumbre. La parte técnica, cuando el proceso está claro, es la parte tranquila.
Si quieres que revisemos cómo está tu facturación antes de que la obligación te pille con el calendario en contra, en nuestra página de Verifactu explicamos cómo trabajamos este tipo de proyectos, muchos de ellos junto a integraciones de aplicaciones FileMaker que llevan años en marcha. También puedes ver cómo trabajamos en general o escribirnos directamente a través de contacto.